| Año | Evento | Ámbito | Detalle |
|---|---|---|---|
| Inicio en análisis de derivados listados | Mercados | Incorporación a una mesa de derivados de renta variable centrada en uso de opciones sobre índices para ajustar exposiciones de carteras amplias, con foco en entender cómo las coberturas afectan a trayectorias de resultados y a métricas internas de riesgo. | |
| Enfoque en gobernanza de riesgos | Riesgo | Transición hacia un rol de gestión de riesgos en entidad institucional, donde se comienza a mapear de forma sistemática el efecto de las superposiciones con opciones sobre límites internos, liquidez y comunicación con órganos de supervisión y auditoría. | |
| Creación de marcos de cobertura estructurados | Proceso | Desarrollo de marcos internos para describir de manera ordenada cómo las coberturas con opciones interactúan con objetivos de largo plazo, incorporando análisis de escenarios y revisiones periódicas de supuestos ante cambios de régimen de mercado. | |
| Trabajo conjunto con entidades institucionales | Colaboración | Participación en grupos de trabajo y foros técnicos donde distintas entidades contrastan enfoques para usar opciones como capa adicional de gestión de riesgos, compartiendo prácticas sobre documentación, seguimiento y explicación a comités. | |
| Lanzamiento de la práctica bajo Pelvantiora | Dominio | Consolidación de Pelvantiora como espacio dedicado a articular, documentar y revisar marcos de superposición con opciones para carteras institucionales, integrando experiencia de mercado, gobernanza y análisis cuantitativo en un mismo recorrido. | |
| Ajuste de marcos a nuevos regímenes de mercado | Revisión | Actualización de metodologías para incorporar lecciones de episodios recientes de tensión, con énfasis en liquidez, cambios bruscos de volatilidad y coordinación entre áreas internas implicadas en decisiones sobre derivados. |
Principios que orientan el trabajo
La práctica de Pelvantiora se apoya en un conjunto de principios que guían cómo se analizan, describen y revisan las superposiciones con opciones en carteras institucionales a lo largo del tiempo y frente a distintos entornos de mercado.
1
Honestidad intelectual
Cada análisis parte de una descripción honesta de lo que se sabe, lo que se estima y lo que se desconoce sobre la conducta de la cartera y de las opciones utilizadas. Se señalan límites de modelos, supuestos críticos y posibles desviaciones, para que los equipos internos puedan valorar con claridad dónde se apoya cada decisión y qué aspectos requieren vigilancia adicional.
2
Riesgo en primer plano
Antes de considerar resultados, se analizan las fuentes de riesgo, su concentración y la forma en que una superposición con opciones puede modificar la trayectoria de pérdidas y ganancias. Este enfoque prioriza la comprensión de impactos en liquidez, en métricas internas y en gobernanza sobre cualquier expectativa de mejora cuantitativa.
3
Claridad y transparencia
Se detalla qué hace cada estructura con opciones, qué no hace y en qué condiciones puede comportarse de manera distinta a lo esperado. La documentación se redacta con lenguaje directo, apoyada en ejemplos y escenarios claros, de forma que comités y áreas no técnicas puedan seguir el hilo sin interpretaciones ambiguas.
4
Alineación con la entidad
Los marcos de trabajo se construyen para acompañar los objetivos y restricciones de cada entidad, no al revés. Se buscan esquemas que respeten el horizonte temporal, las limitaciones operativas y las sensibilidades de los distintos grupos internos, dejando espacio para ajustes graduales conforme cambian mercado, regulación y prioridades estratégicas.
Equipo responsable de los marcos de trabajo
Un equipo con experiencia en riesgos, derivados listados, gobernanza interna y análisis de
regímenes de mercado acompaña a las entidades en la reflexión sobre superposiciones con
opciones.
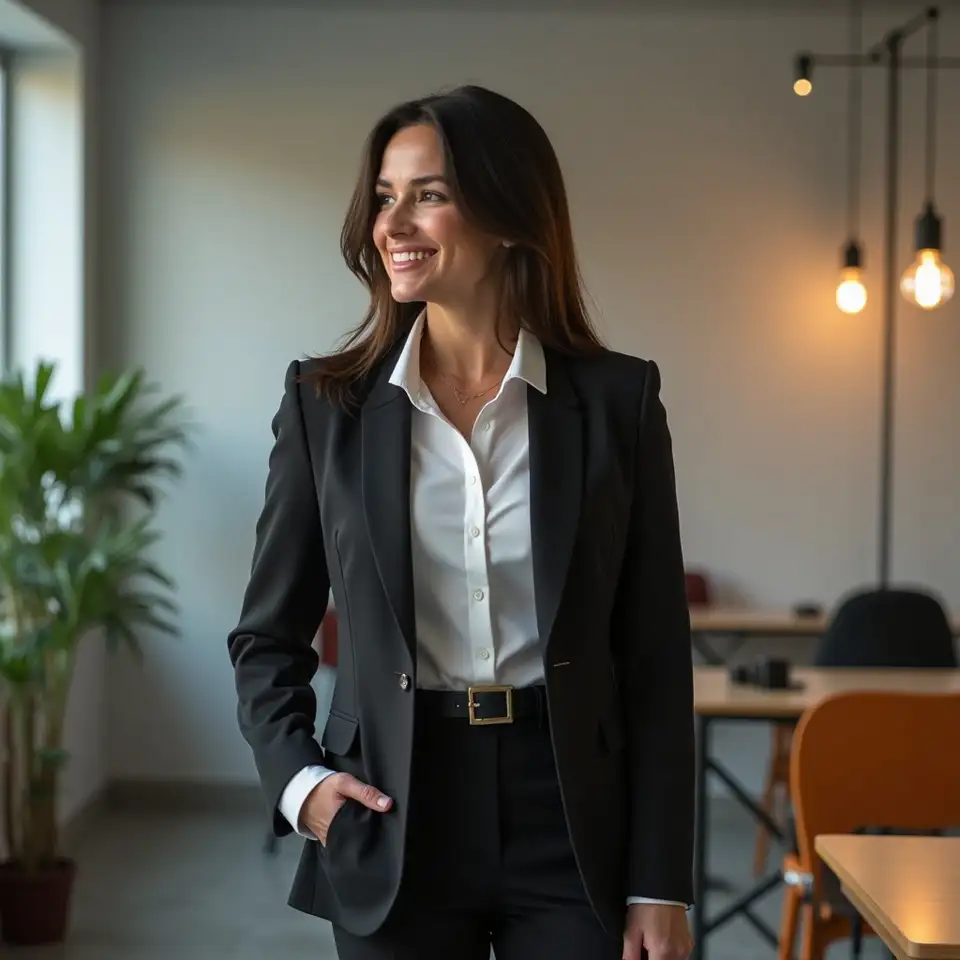
Laura Sánchez
Responsable de riesgo con derivados
Máster en finanzas cuantitativas Universidad de Madrid
Coberturas con opciones
Gestora institucional
Acreditaciones:
Programa avanzado en gestión de riesgos con derivados
Certificación en análisis cuantitativo aplicado a mercados
Metodologías:
Marco interno Escalera de Riesgos
Revisión Tridimensional de Escenarios
Sesiones de Mesa Conjunta
Ciclos de Ajuste Gradual
Matrices de Compatibilidad Interna
Fortalezas:
Modelización de riesgo
Análisis de volatilidad
Diseño de coberturas
Comunicación técnica
Revisión de supuestos
Responsable de marcos de trabajo para superposiciones con opciones en carteras amplias y de la coordinación con equipos internos de riesgo y cumplimiento normativo.
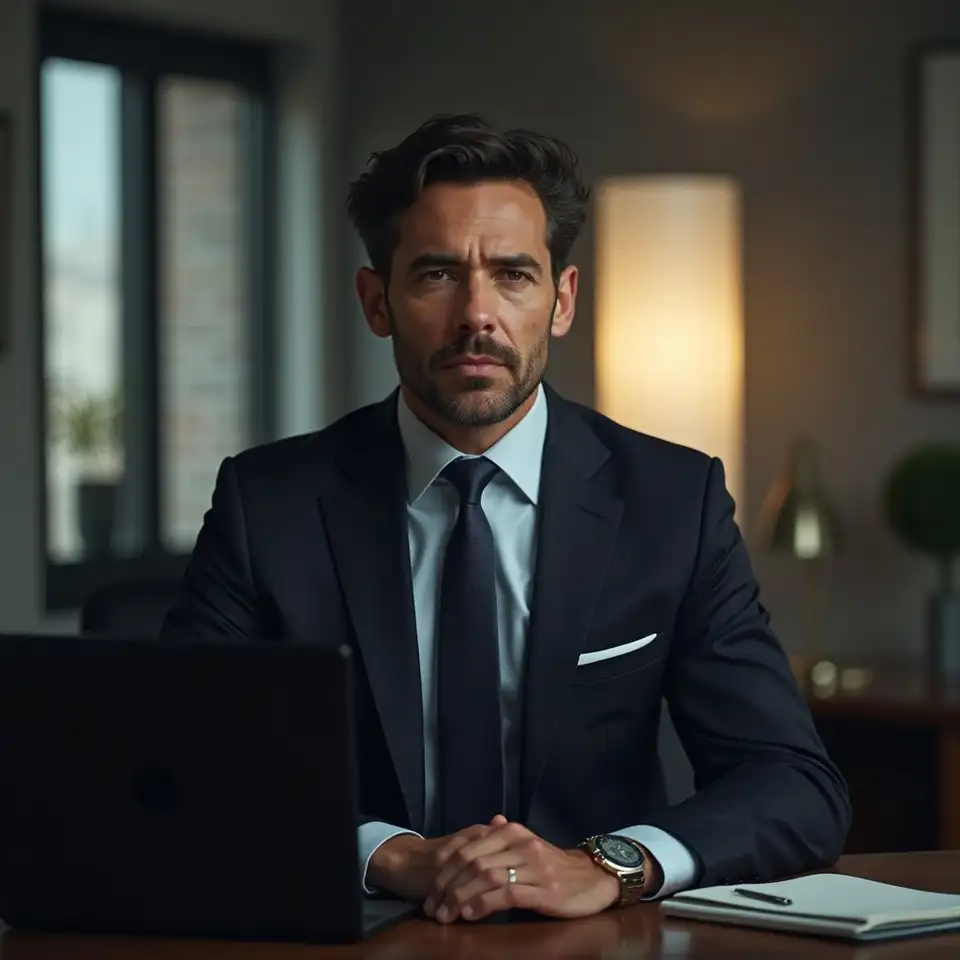
Diego Romero
Analista de superposiciones con opciones
Licenciatura en economía aplicada Universidad de Barcelona
Diseño de superposiciones
Entidad de pensiones
Acreditaciones:
Programa en estructuración de derivados listados
Curso en medición de impacto en carteras institucionales
Metodologías:
Marco Puente entre Objetivos y Coberturas
Sesiones de Cartografía de Riesgos
Revisión Secuencial de Decisiones
Cuadros de Seguimiento Interno
Circuitos de Retroalimentación Continua
Fortalezas:
Análisis de carteras
Diseño de superposiciones
Gestión de comités
Síntesis de información
Seguimiento de métricas
Coordina el análisis de cómo las superposiciones con opciones interactúan con objetivos de largo plazo y con las restricciones operativas de cada entidad.
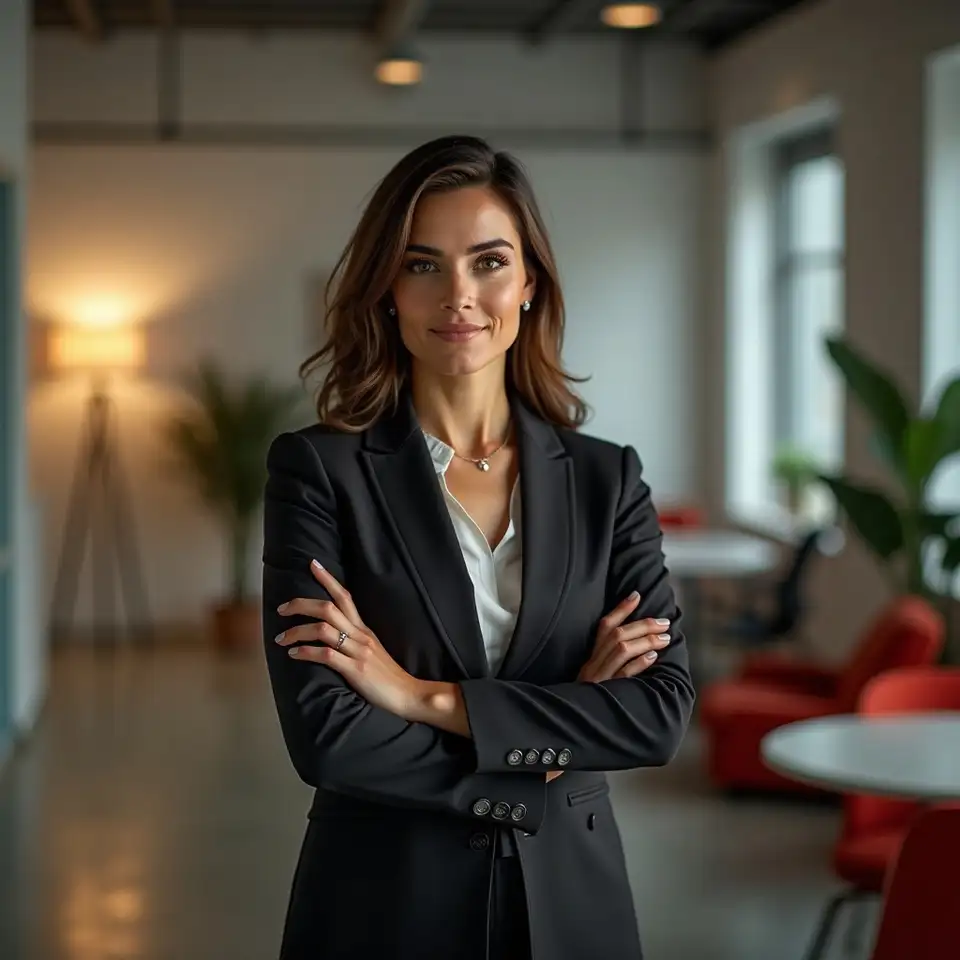
Marta Ibáñez
Especialista en gobernanza de riesgos
Máster en gestión de riesgos Universidad de Valencia
Procesos de aprobación interna
Entidad supervisada
Acreditaciones:
Especialización en derivados de renta variable
Programa en gobernanza de riesgos institucionales
Metodologías:
Marco de Trazabilidad Documental
Revisión por Capas de Gobernanza
Sesiones de Alineación Interáreas
Matrices de Responsabilidad
Ciclos de Actualización Normativa
Fortalezas:
Gobernanza de riesgos
Redacción de políticas
Relación con supervisores
Análisis de escenarios
Documentación estructurada
Aporta experiencia en procesos de aprobación interna y en la forma de presentar marcos de cobertura con opciones ante órganos de supervisión y auditoría.
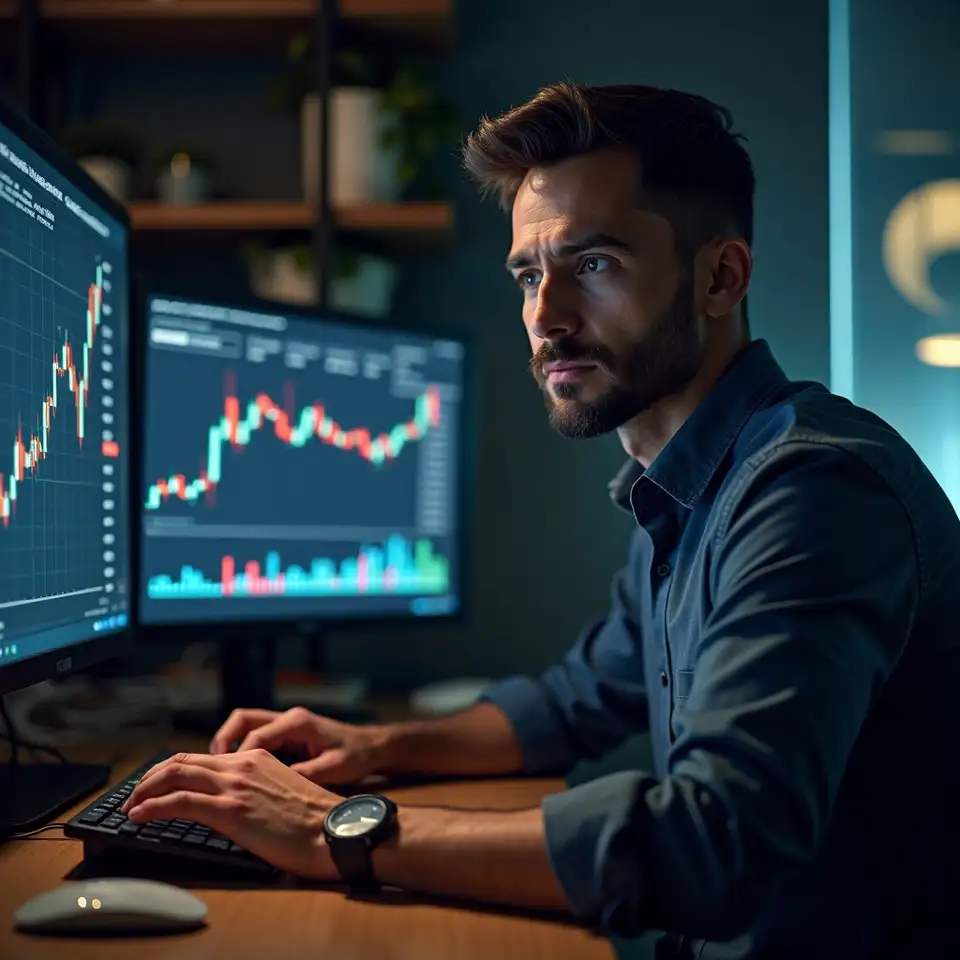
Javier Ortega
Analista cuantitativo de mercado
Grado en matemáticas financieras Universidad de Zaragoza
Regímenes de volatilidad
Mesa de derivados
Acreditaciones:
Programa en análisis cuantitativo de volatilidad
Curso avanzado en estructuras con opciones
Metodologías:
Marco de Regímenes Superpuestos
Panel de Señales de Mercado
Rutas Alternativas de Cobertura
Ciclos de Observación Continua
Informes de Transición de Fase
Fortalezas:
Análisis de regímenes
Modelos de volatilidad
Comparación de estructuras
Visualización de datos
Revisión periódica
Se centra en la lectura de regímenes de mercado y en cómo distintas estructuras con opciones pueden acompañar transiciones entre fases tranquilas y episodios tensos.
Reconocimientos y participación técnica en derivados
2019
Ponencia sobre superposiciones con opciones en foros de riesgo
Artículo sobre coberturas en entornos de estrés
2021
Sesión invitada en ciclo de gestión institucional
Grupo de trabajo en buenas prácticas con derivados
2023
Contribución en obra técnica sobre derivados
Mención por documentación de marcos de cobertura
Instituciones
Coberturas
Opciones
Superposiciones
Toda propuesta comentada en Pelvantiora se plantea como punto de partida para el diálogo
interno de cada entidad, no como recomendación directa de actuación. Resultados may
vary y se recomienda contrastar cualquier enfoque con asesores internos y externos
antes de tomar decisiones concretas.
Past performance doesn't guarantee future results y el uso de opciones puede implicar costes, complejidad operativa y riesgos adicionales que deben evaluarse con cuidado en cada contexto específico.